Mwenendo wa ukuaji wa juu wa mauzo ya nje ya malori makubwa katika mwaka wa 2026 unatarajiwa kuendelea, na tuna matumaini makubwa kuhusu fursa za muda mrefu za mauzo ya nje ya malori makubwa ya China kufikia soko la kimataifa.
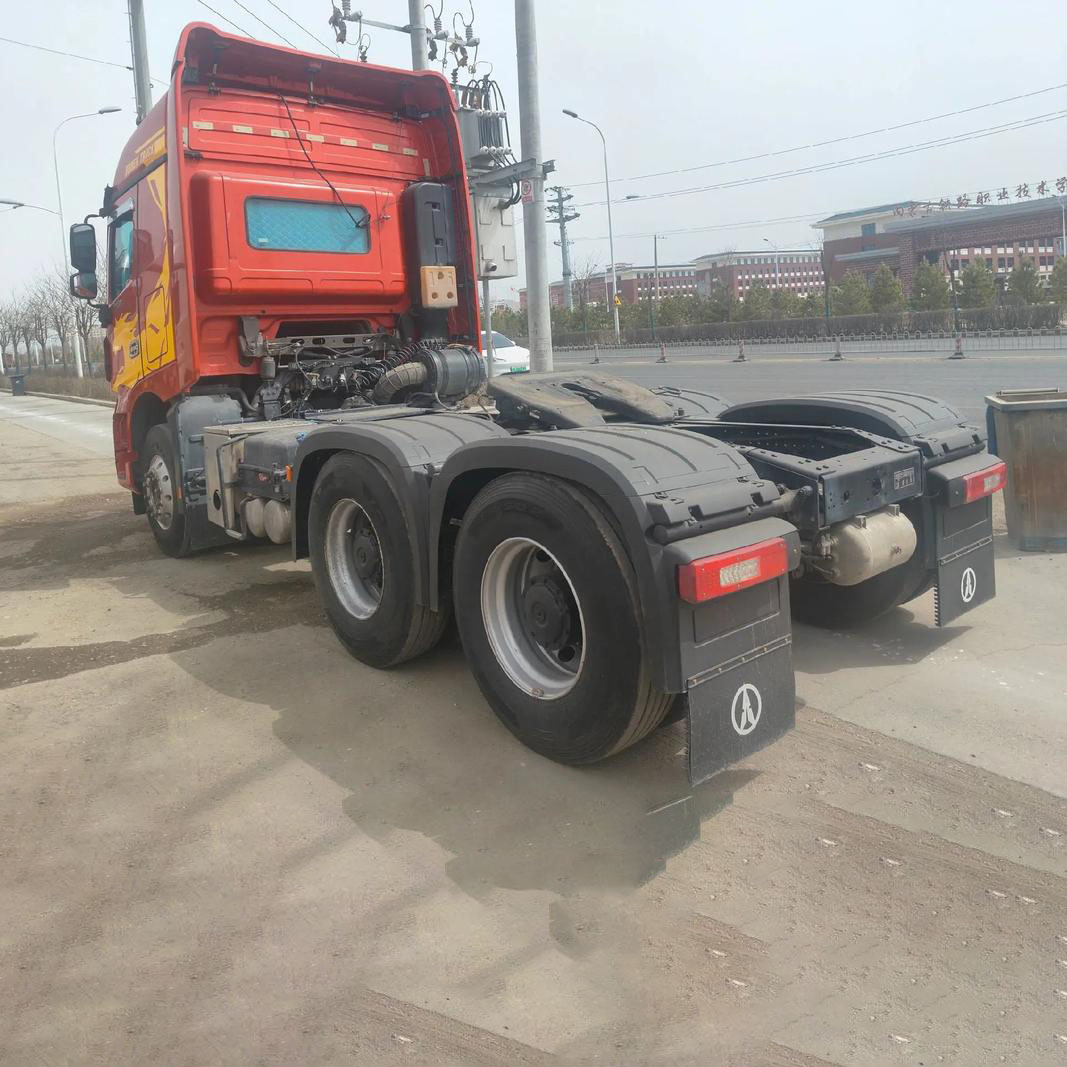
Kiasi cha mauzo ya nje ya malori makubwa nchini China kimefikia kiwango kipya cha juu kwa kila mwezi. Kulingana na Mamlaka ya Jumla ya Forodha, mauzo ya nje ya malori makubwa mwaka 2025 yameongezeka kwa 12.5% kwa kulinganisha na mwaka uliopita hadi kufikia magari 371,000. Mahitaji ya mali isiyohamishika na miundombinu kama vile barabara kuu ni makubwa nchini Vietnam na maeneo mengine, huku mahitaji kutokana na uwekezaji wa madini yakiwa makubwa nchini Indonesia, Kongo, Tanzania na maeneo mengine. Kuna uwezo wa ukuaji endelevu wa mahitaji ya malori makubwa barani Asia, Afrika na Amerika ya Kusini. Tuna matumaini kuhusu fursa za muda mrefu za malori makubwa ya China kwenda nje ya nchi, na tunatarajia mauzo ya nje yatakua kwa 5-20% hadi kufikia vitengo 350,000-400,000 ifikapo 2026. Wale wenye nguvu wataendelea kuwa na nguvu katika masoko ya nje. Tunapendekeza China National Heavy Duty Truck Group (000951.SZ / 03808), mtengenezaji mkuu wa malori makubwa katika masoko ya nje.
Maoni makuu ya CICC ni kama ifuatavyo:
Mauzo ya nje ya malori makubwa yanatarajiwa kuongezeka kwa kiasi kikubwa mwaka 2025, na kasi hiyo inatarajiwa kuendelea mwaka 2026
Kulingana na Mamlaka ya Jumla ya Forodha, mauzo ya nje ya malori makubwa mwaka 2025 yameongezeka kwa 12.5% kwa kulinganisha na mwaka uliopita hadi kufikia magari 371,000. Kwa kuzingatia maeneo, mauzo ya nje kwenda Afrika, Asia ya Kusini-Mashariki, Mashariki ya Kati, Amerika ya Kusini na Asia ya Kati yalifikia magari 149,000/96,000/45,000/29,000/27,000 mtawalia, yakiongezeka kwa +60%/+47%/+54%/+27%/+51% kwa kulinganisha na mwaka uliopita, yakichangia 40%/26%/12%/8%/7% ya jumla ya mauzo ya nje. CICC inaamini kuwa mahitaji ya mali isiyohamishika na miundombinu kama vile barabara kuu ni makubwa nchini Vietnam na maeneo mengine, mahitaji kutokana na uwekezaji wa madini ni makubwa nchini Indonesia, Kongo, Tanzania na maeneo mengine, na kuna uwezo wa ukuaji endelevu wa mahitaji ya malori makubwa barani Asia, Afrika na Amerika ya Kusini. Tuna matumaini kuhusu fursa za muda mrefu za malori makubwa ya China kwenda nje ya nchi, na tunatarajia mauzo ya nje yatakua kwa 5-20% hadi kufikia vitengo 350,000-400,000 ifikapo 2026.
Washiriki wenye nguvu katika masoko ya nje wataendelea kuwa na nguvu: kuimarisha msingi wa Asia-Afrika na kupanua hadi Ulaya
Kulingana na Chama cha Watengenezaji Magari cha China, mauzo ya nje ya sekta ya malori makubwa mwaka 2025 yameongezeka kwa 17% kwa kulinganisha na mwaka uliopita hadi kufikia magari 341,000. Miongoni mwao, Sinotruk, Shaanxi Automobile Group, FAW Jiefang, Foton na Dongfeng waliuza nje magari 153,000/58,000/60,000/27,000/30,000 mtawalia, yakiongezeka kwa 29%/-8%/+8%/+131%/+13% kwa kulinganisha na mwaka uliopita, na hisa za soko za 45%/17%/18%/8%/9% mtawalia. Akaunti rasmi ya kampuni ya WeChat inaonyesha kuwa mnamo Januari 2026, Sinotruk waliuza nje zaidi ya malori makubwa 16,000, na kuweka rekodi mpya.
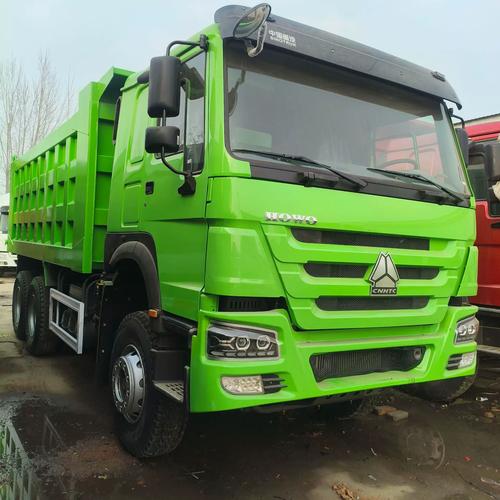
CICC inaamini kuwa Sinotruk imekuwa ikijishughulisha kwa kina na masoko ya nje kwa zaidi ya miaka 20, na imejenga viwanda 37 vya kuunganisha vya KD na zaidi ya vituo 700 vya huduma na vituo vya vipuri katika maeneo muhimu kama vile Asia na Afrika. Kwa suluhisho za kimaeneo zinazounganisha msaada wa kabla ya mauzo, wakati wa mauzo na baada ya mauzo, inaendelea kuimarisha faida zake za ushindani. Kuangalia mbele, kiwanda cha Steyr nchini Austria kilitangaza mnamo Machi kuwa kitaanza kuzalisha bidhaa za malori ya dizeli na umeme kwa ajili ya Sinotruk, kikilenga zaidi eneo la Ulaya, Mashariki ya Kati na Afrika (EMEA). Sinotruk inapanua kwa bidii katika soko la Ulaya lenye thamani ya juu na vizuizi vya teknolojia ya juu, na kufungua nafasi ya muda mrefu ya ukuaji wa nje ya nchi.
Thamani na Mapendekezo
Tunapendekeza China National Heavy Duty Truck Group (000951.SZ / 03808), mtengenezaji mkuu wa malori makubwa katika masoko ya nje. Kwa kuzingatia ukuaji mkubwa wa mauzo ya nje, tumeongeza utabiri wa faida wa 2025/2026 kwa hisa za A za Sinotruk kwa 7.0%/7.8% hadi RMB bilioni 1.75/2.01, na tunaanzisha kwa mara ya kwanza utabiri wa faida wa 2027 wa RMB bilioni 2.22. Tunadumisha utabiri wa faida wa 2026/2027 kwa hisa za H za Sinotruk bila kubadilika na tunaanzisha kwa mara ya kwanza utabiri wa faida wa 2027 wa RMB bilioni 8.76. Bei za sasa za hisa za A/H za Sinotruk zinalingana na 13.5x/11.9x ya P/E ya 2026. Kwa kuzingatia kupanda kwa kituo cha thamani cha sekta ya vichocheo vya nje, tumeongeza bei lengwa za hisa za A/H za Sinotruk kwa 20.4%/75.3% hadi RMB 29.9 / HKD 47.7, zikilingana na 17.5x/15.0x ya P/E ya 2026, zikionyesha uwezo wa kupanda wa 29.4%/24.0% ikilinganishwa na viwango vya sasa.
Vipengele vya Hatari
Migogoro ya kijiografia na kisiasa inaweza kuzidisha mahitaji ya nje, na kasi ya sera za biashara inaweza kuathiri mahitaji ya ndani.