Les entreprises de véhicules utilitaires doivent adopter une approche différente dans leur démarche d’internationalisation
Récemment, le Département du commerce des États-Unis a annoncé les résultats préliminaires de son enquête « double antidumping » (antidumping et antisubventions), plaçant la filiale de Qingdao de CIMC Vehicles au premier plan : un droit antisubventions de 82,37 % auquel s’ajoute un droit antidumping de 130,76 %, soit une charge cumulée de plus de 200 % — ce qui élimine quasiment toute marge de prix pour l’entrée des semi-remorques fourgons chinoises sur le marché américain. Cette décision de tarifs douaniers lourds relève-t-elle du protectionnisme commercial, ou constitue-t-elle une nouvelle normalité à laquelle les véhicules utilitaires chinois devront faire face à long terme pour pénétrer les marchés européens et américains ? La réponse conditionne non seulement les prochaines décisions stratégiques des entreprises, mais aussi le rythme et l’orientation globaux de la mondialisation des entreprises chinoises de véhicules utilitaires.
Depuis longtemps, les exportations de véhicules utilitaires nationaux se concentrent sur les marchés émergents d’Asie, d’Afrique et d’Amérique latine. Sur ces marchés, la demande locale est forte, et les règles d’accès ainsi que l’environnement commercial sont relativement souples. De nombreuses entreprises de véhicules utilitaires, s’appuyant sur leurs avantages en termes de rapport qualité-prix et sur la réactivité de leur chaîne d’approvisionnement, ont choisi l’exportation de véhicules complets comme voie principale d’internationalisation.
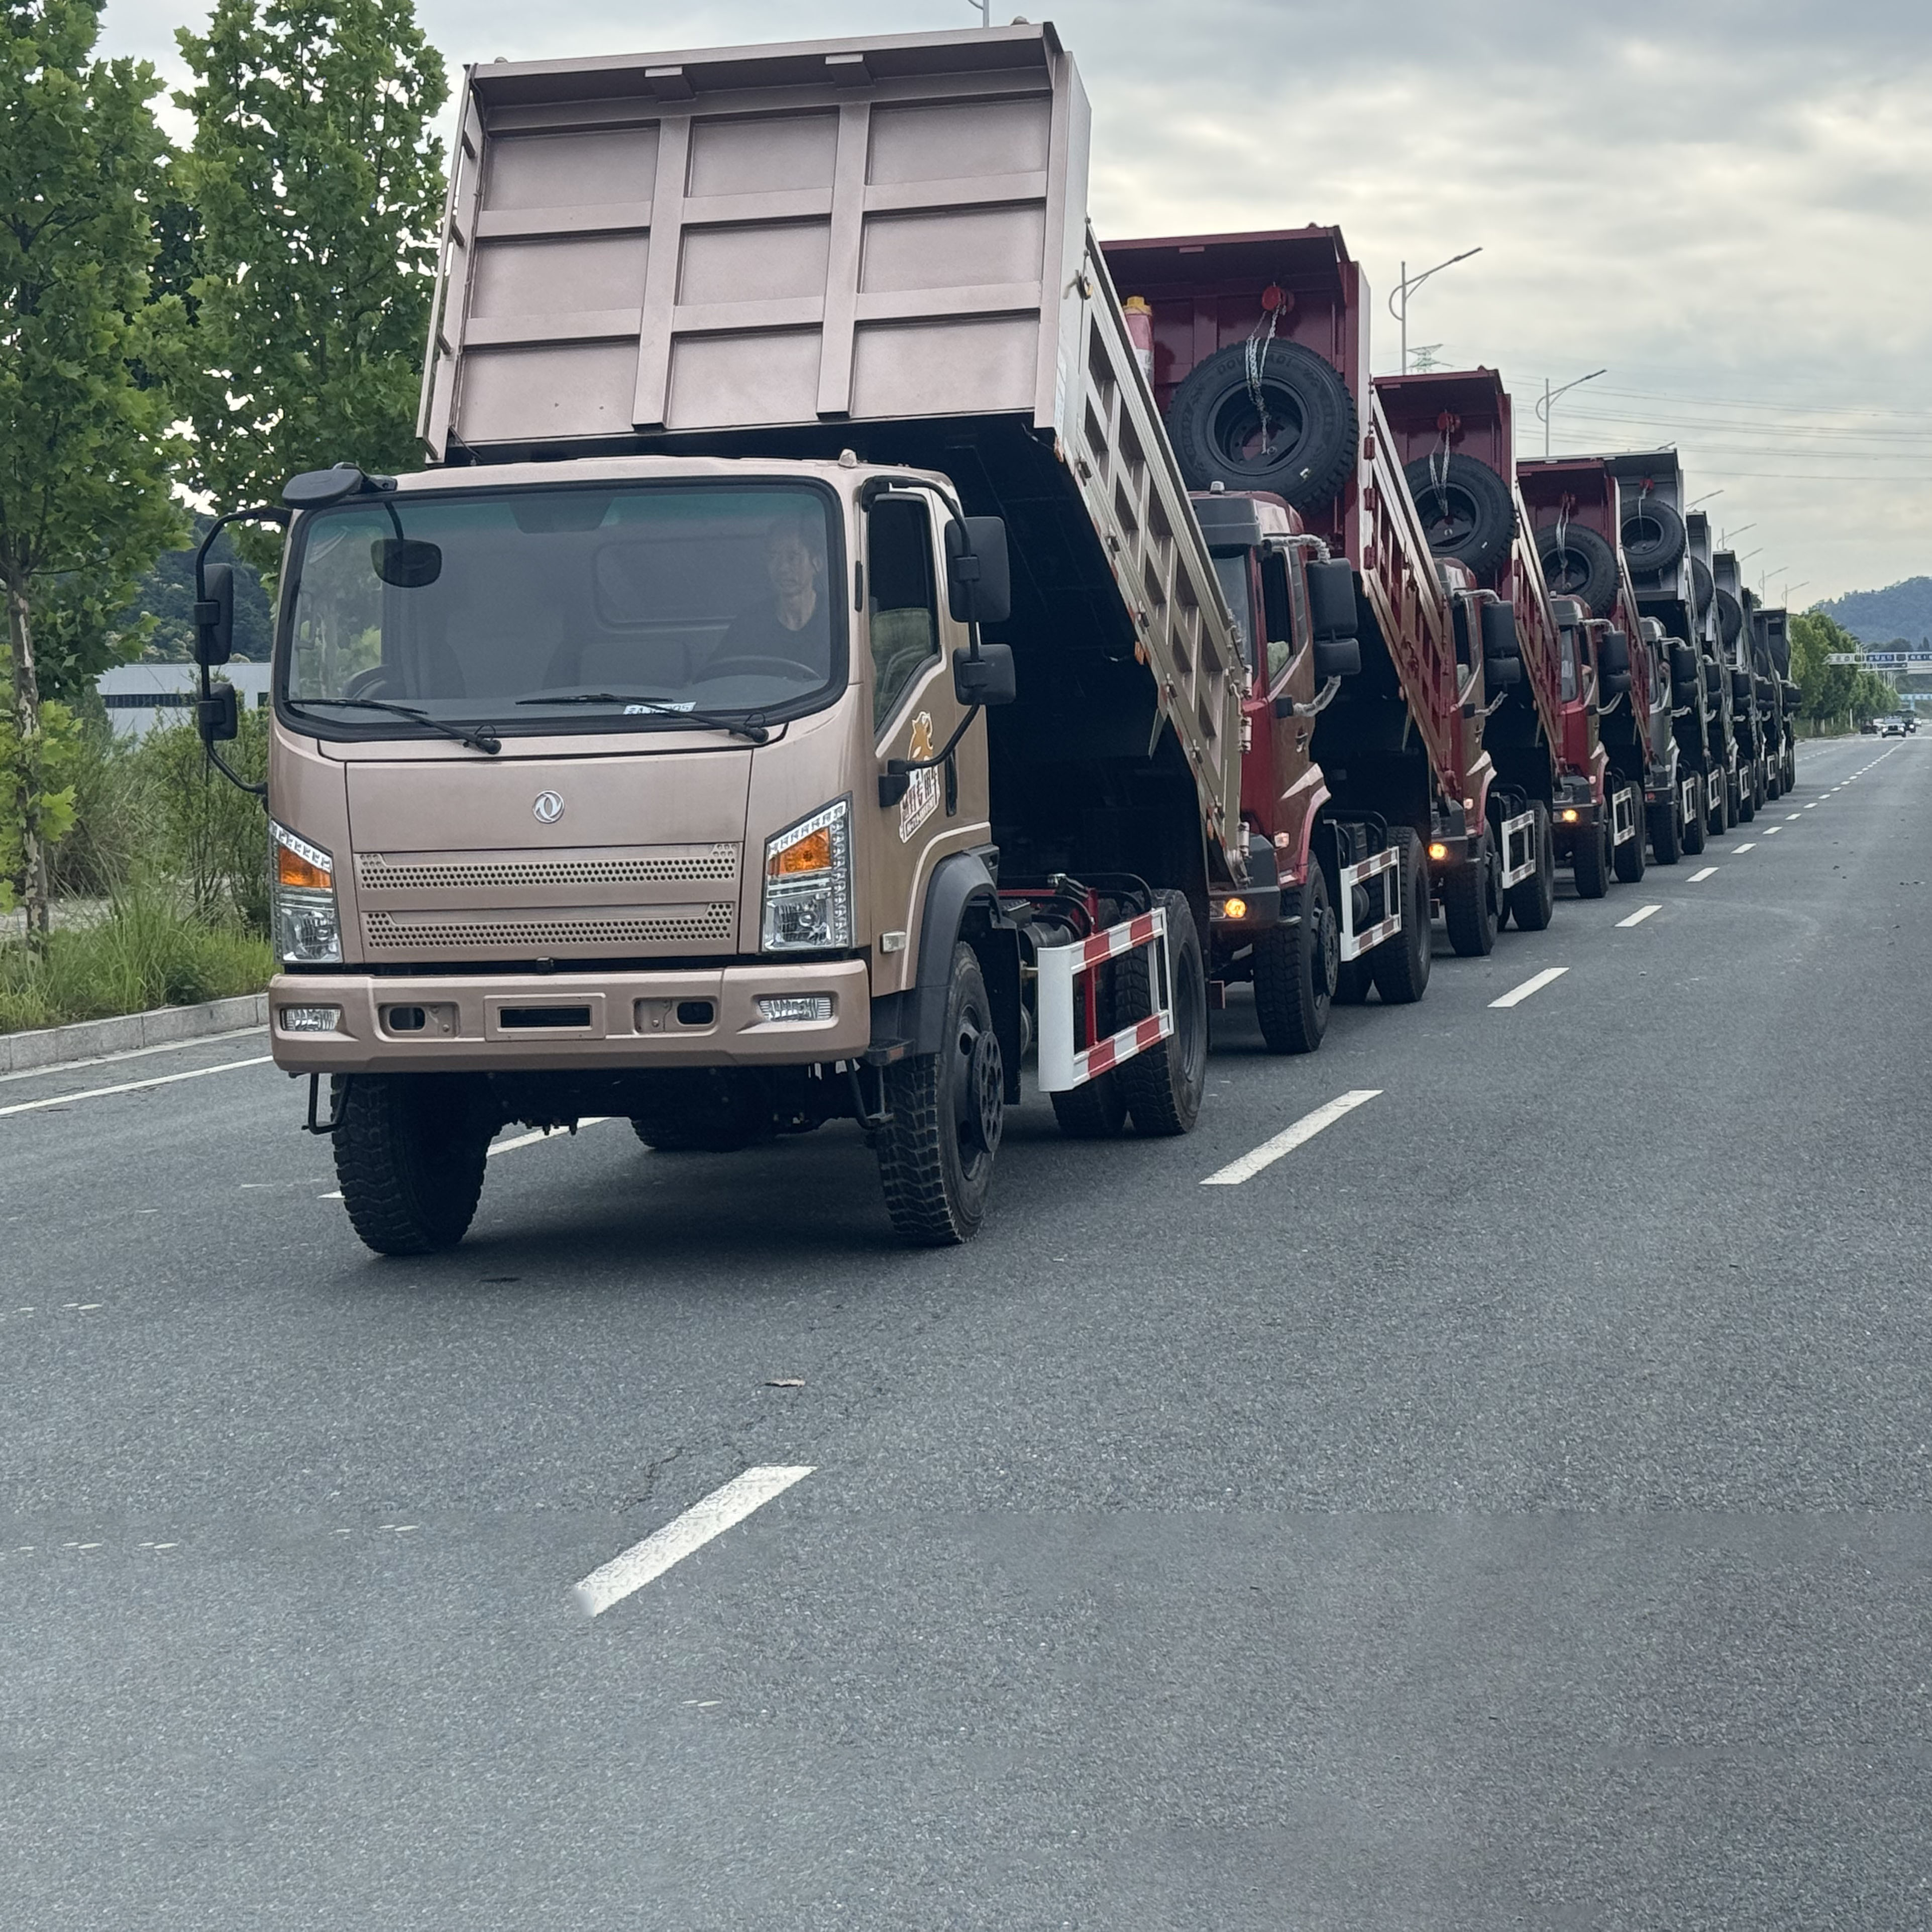
Avec la transformation et la montée en gamme de l’industrie nationale des véhicules utilitaires, la qualité globale, le niveau d’intelligence et les technologies liées aux nouvelles énergies des produits ne cessent de s’améliorer, et la volonté des entreprises de pénétrer les marchés haut de gamme européens et américains se renforce de plus en plus. Cependant, au moment où l’industrie s’efforce de réaliser cette percée, l’environnement externe évolue silencieusement. Le sentiment protectionniste des industries locales en Europe et aux États-Unis est en hausse, et des mesures restrictives — telles que les enquêtes « double antidumping », les exigences de production localisée, les barrières tarifaires carbone, les normes d’accès technologiques strictes et les examens de conformité de la chaîne d’approvisionnement — se succèdent. L’affaire CIMC n’est pas un exemple extrême accidentel ; elle reflète la mentalité défensive de plus en plus marquée des industries locales des pays développés face à la montée rapide de la compétitivité des produits chinois. Les barrières commerciales passent de frictions occasionnelles à une concurrence normalisée, un changement de l’environnement externe auquel les entreprises chinoises de véhicules utilitaires doivent faire face dans leur démarche d’internationalisation.
Si nous assimilons les barrières commerciales des marchés européens et américains à de simples tarifs douaniers élevés, notre compréhension est manifestement insuffisante. En réalité, le seuil érigé par les marchés étrangers présente une double nature. D’une part, les tarifs punitifs tels que les droits « double antidumping » ont un impact direct sur les coûts, rendant de plus en plus difficile la pérennisation de l’ancien modèle reposant uniquement sur l’exportation de véhicules complets sur les marchés européens et américains. D’autre part, les seuils implicites tels que les normes techniques, les réglementations de sécurité, les règles sur les émissions de carbone et les exigences de conformité locale constituent des défis à plus long terme. Ces contraintes invisibles ne frappent pas soudainement, mais sélectionnent continuellement les acteurs habilités à rester à la « table ». Contrairement au modèle utilisé sur les marchés d’Asie, d’Afrique et d’Amérique latine, les règles de concurrence sur les marchés européens et américains ont changé : la stratégie de concurrence par des prix bas et des volumes élevés peut facilement déclencher des enquêtes commerciales, et la simple réalisation de modifications mineures sur des modèles de véhicules nationaux en vue d’une exportation directe peut facilement entraîner des défis en matière de réglementation et de conformité. Il n’est pas difficile de constater que l’ancien modèle d’exportation basé sur la sortie de capacités et la vente directe de véhicules n’est plus adapté à l’environnement concurrentiel des marchés matures européens et américains. L’ancienne voie atteint un goulot d’étranglement, et l’industrie doit planifier de manière proactive une transformation de sa stratégie d’exportation plutôt que d’attendre passivement la prochaine série d’enquêtes.
Face au double confinement constitué par les tarifs douaniers élevés et les barrières de conformité, les entreprises chinoises de véhicules utilitaires doivent urgemment opérer un changement fondamental dans leur stratégie à l’étranger, passant de « l’internationalisation » à « l’intégration ».
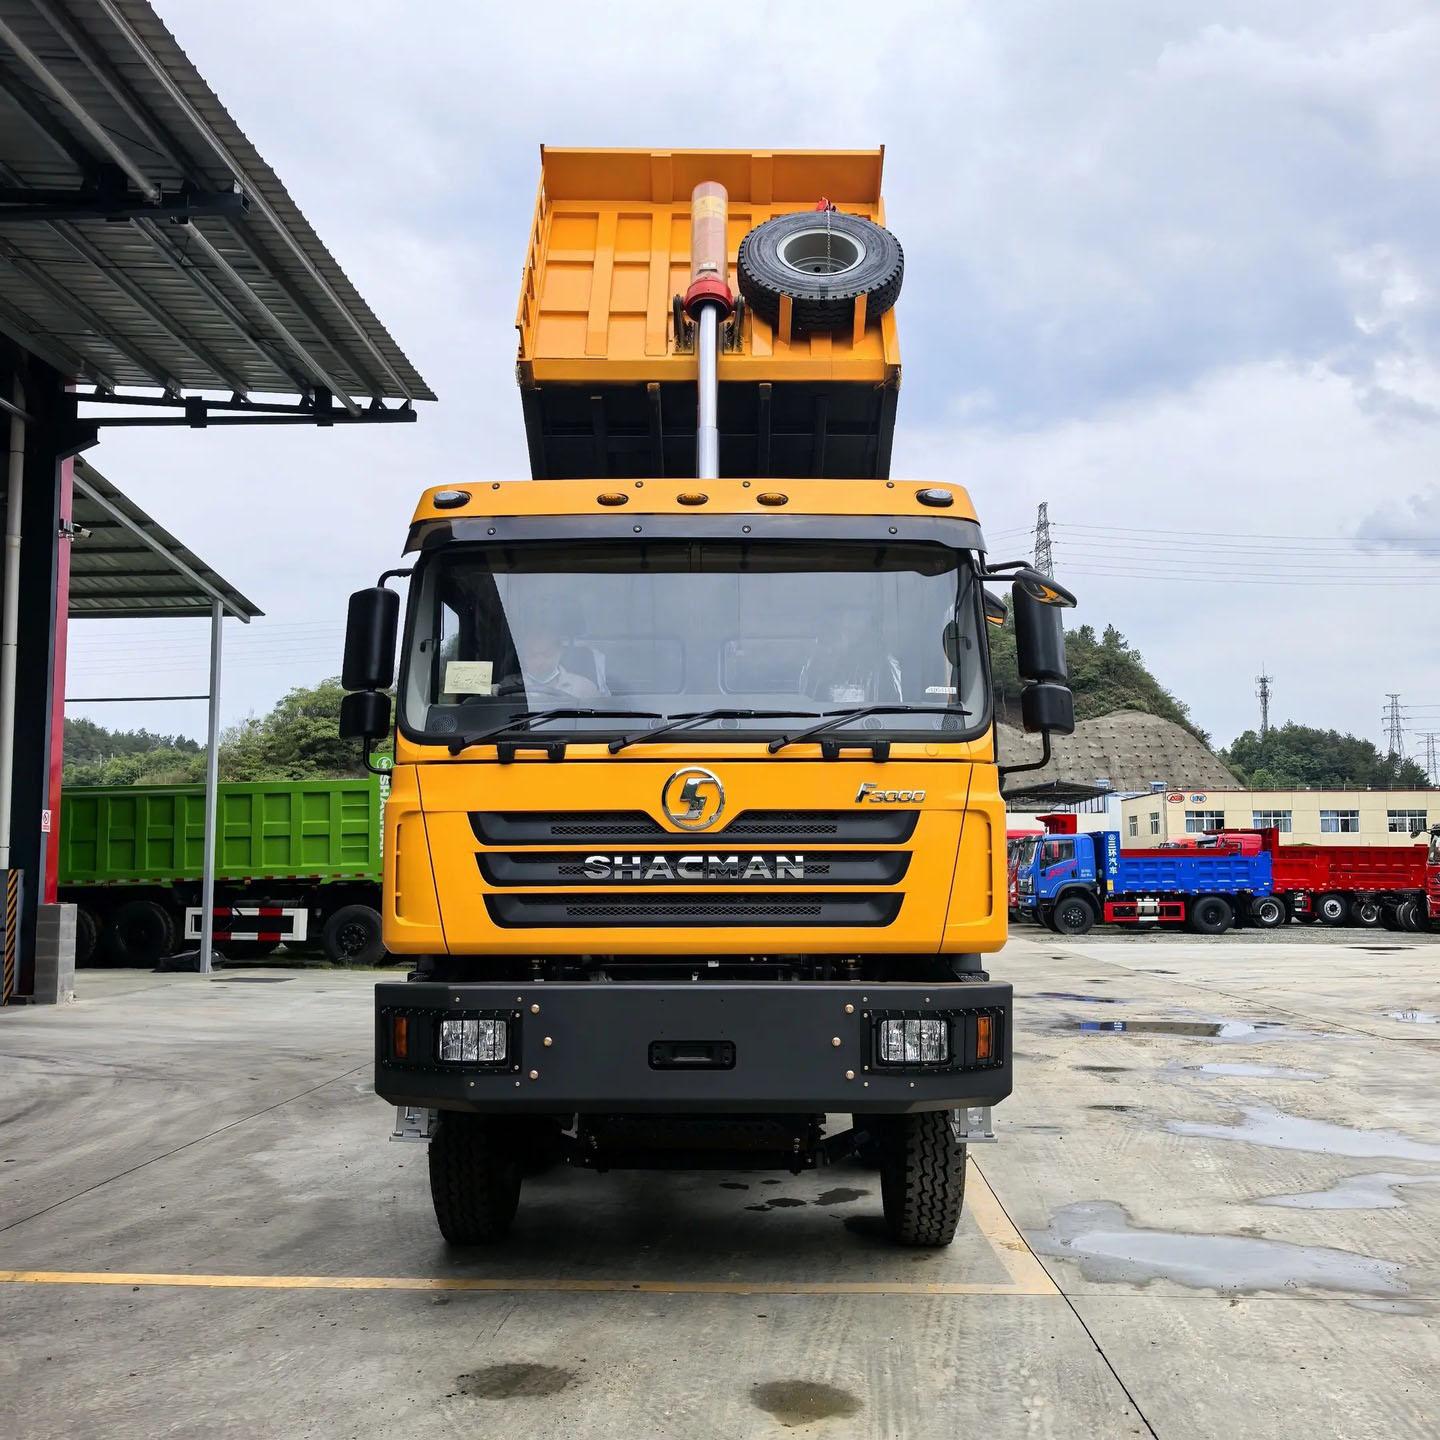
Premièrement, au niveau de l’état d’esprit, les entreprises doivent se libérer de la dépendance au sentier vis-à-vis de la concurrence par les prix bas, abandonner l’idée de conquérir des marchés uniquement par des avantages de prix, et s’orienter vers une concurrence axée sur la valeur, centrée sur la fiabilité des produits, la valeur opérationnelle sur l’ensemble du cycle de vie et les avantages des technologies liées aux nouvelles énergies. Un avantage de prix peut permettre de remporter des commandes temporaires, mais seule une valeur produit solide peut obtenir une reconnaissance de marché à long terme.
Deuxièmement, en ce qui concerne le modèle économique, les entreprises peuvent envisager de faire progresser les opérations localisées comme une option importante. En établissant des usines à l'étranger, en mettant en œuvre un assemblage localisé et en coopérant en profondeur avec des concessionnaires locaux de qualité et des partenaires de la chaîne industrielle, les entreprises peuvent non seulement éviter les risques tarifaires auxquels sont confrontées les exportations de véhicules complets, mais aussi mieux s'adapter aux réglementations locales, aux systèmes après-vente et aux habitudes des utilisateurs. Bien entendu, la construction d'usines à l'étranger n'est pas une panacée, et les entreprises ne doivent pas suivre aveuglément la tendance. Avant d'investir à l'étranger, les constructeurs nationaux de véhicules doivent évaluer pleinement les risques d'investissement à l'étranger, les cycles de récupération des coûts et les difficultés d'adéquation de la chaîne d'approvisionnement, prendre des décisions prudentes et éviter les risques secondaires causés par une expansion à l'étranger précipitée. En outre, les entreprises doivent mettre en place un système proactif de contrôle des risques de conformité, analyser à l'avance les tendances des politiques commerciales des marchés cibles, améliorer les mécanismes de comptabilité des coûts et de tarification, et constituer une équipe d'alerte précoce aux frictions commerciales et de réponse juridique. À mesure que les frictions commerciales se normalisent progressivement, les réponses proactives ont beaucoup plus de chances de réussir que les réponses passives.
En outre, la transformation de l'internationalisation des véhicules utilitaires n'a jamais été l'effort solitaire d'une seule entreprise, et elle ne peut être réalisée sans les efforts coordonnés de l'ensemble de l'écosystème industriel. Les entreprises en amont et en aval de la chaîne industrielle doivent coordonner leur déploiement, promouvoir l'expansion synchronisée à l'étranger de la chaîne d'approvisionnement en pièces détachées, construire une chaîne d'approvisionnement à l'étranger stable et réduire le coût de l'internationalisation pour chaque entreprise de véhicules. Parallèlement, le déploiement sur le marché doit rester diversifié. Tout en explorant activement les marchés haut de gamme d'Europe et d'Amérique, les entreprises doivent continuer à consolider les marchés avantageux tels que l'Asie, l'Afrique et l'Amérique latine, formant une couverture des risques multirégionale.
Le cas de CIMC constitue un avertissement opportun : les véhicules utilitaires chinois ont fait leurs adieux à l'ère des dividendes de l'expansion à seuil bas et sont entrés dans une nouvelle étape de règles strictes et de concurrence intense en matière d'internationalisation. Face à des barrières commerciales de plus en plus normalisées, les entreprises ne doivent ni se replier en raison de revers à court terme ni s'accrocher à l'ancienne voie en espérant franchir les barrières par chance. Ce n'est qu'en remodelant l'approche de l'internationalisation — en passant de la sortie de produits à la sortie de modèles économiques et à une intégration locale profonde — et en adhérant à des opérations conformes, à une concurrence fondée sur la valeur, à un déploiement diversifié et à une implantation locale profonde, que les entreprises pourront s'établir fermement sur le marché mondial des véhicules utilitaires et s'engager sur une voie de développement mondial de plus haute qualité et plus durable.