หัวข้อพิเศษอุตสาหกรรมรถบรรทุกหนัก: ตลาดต่างประเทศมีศักยภาพกว้างขวาง และคาดว่าความเจริญรุ่งเรืองในตลาดต่างประเทศจะดำเนินต่อไปเป็นเวลานาน
ภายใต้แนวโน้มการก้าวสู่ตลาดโลก ศักยภาพการเติบโตของอุตสาหกรรมรถบรรทุกหนักเป็นที่ประจักษ์อย่างชัดเจน
ยอดขายรถบรรทุกหนักของจีนกำลังเข้าสู่ช่วงการเติบโตใหม่ และการส่งออกรถบรรทุกหนักแสดงโมเมนตัมการพัฒนาที่แข็งแกร่ง ในด้านโครงสร้างยอดขาย สัดส่วนของหัวลากบรรทุกเพิ่มขึ้นในขณะที่สัดส่วนของแชสซีรถบรรทุกหนักลดลง สะท้อนถึงการเปลี่ยนแปลงของตลาดรถบรรทุกหนักจีนจากการขับเคลื่อนด้วยโครงสร้างพื้นฐานไปสู่การขับเคลื่อนด้วยโลจิสติกส์ ความต้องการรถบรรทุกหนักในประเทศมีลักษณะวัฏจักร ขับเคลื่อนโดยการพัฒนาเศรษฐกิจ การอัปเดตผลิตภัณฑ์ และนโยบายกำจัดรถเก่า และปัจจุบันอยู่ในช่วงฟื้นตัว การส่งออกไปยังตลาดต่างประเทศเติบโตอย่างรวดเร็ว โดยแอฟริกาและเอเชียตะวันออกเฉียงใต้เป็นจุดหมายปลายทางสองอันดับแรกของการส่งออกจากจีนและยังคงเติบโตอย่างรวดเร็ว ระดับการรวมตัวของผู้ผลิตรถบรรทุกหนักอยู่ในระดับสูง
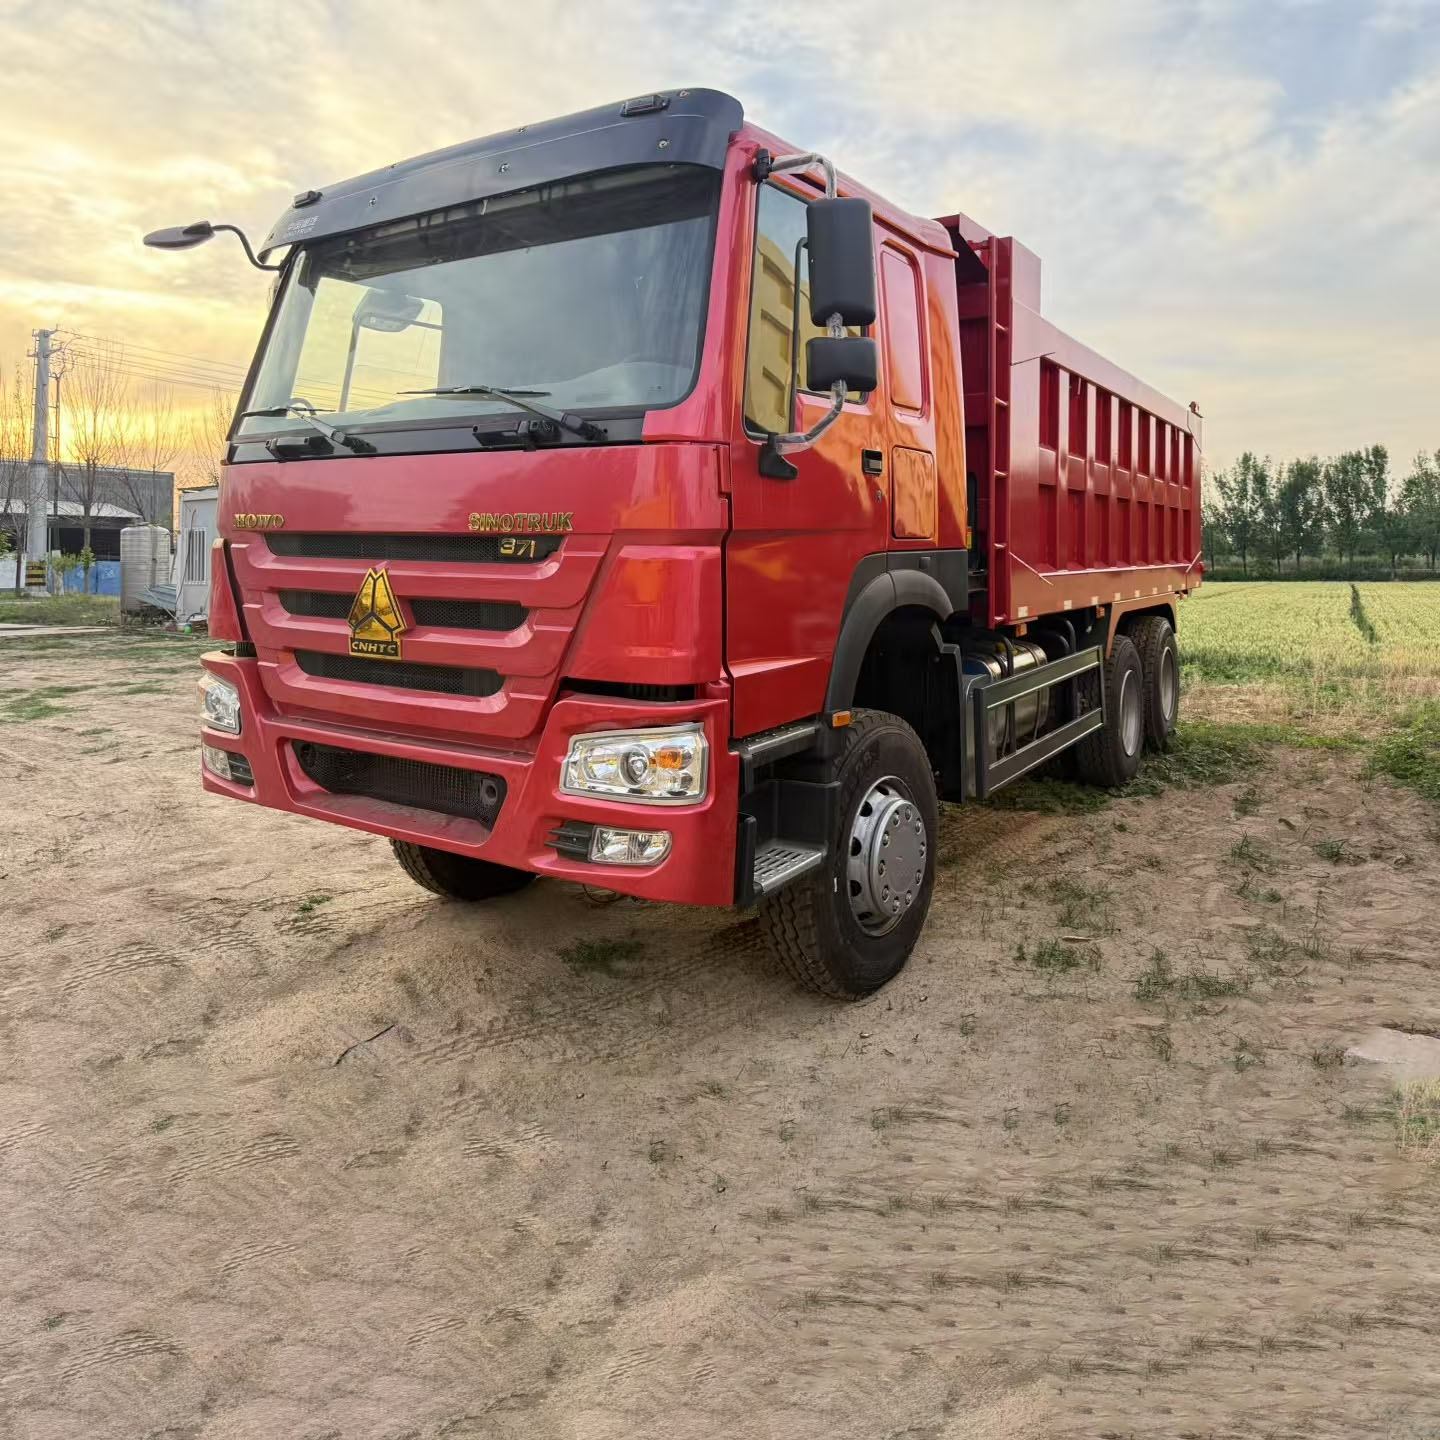
ตลาดแอฟริกาเป็นภูมิภาคที่ใหญ่ที่สุดและเป็นพื้นที่ส่วนเพิ่มหลักสำหรับการส่งออกรถบรรทุกหนักของจีน มีศักยภาพตลาดอย่างมาก
จากมุมมองของ GDP ต่อหัวและจำนวนรถบรรทุกหนักต่อพันคน ตลาดแอฟริกาอยู่ในขั้นตอนที่คล้ายคลึงกับจีนในช่วงต้นศตวรรษที่ 21 สัดส่วนการลงทุนโครงสร้างพื้นฐานและการก่อสร้างถนนในแอฟริกาล้าหลังระดับของจีนในช่วงต้นศตวรรษที่ 21 อย่างมีนัยสำคัญ ทิ้งพื้นที่สำหรับการสำรวจความต้องการรถบรรทุกหนักสำหรับโครงสร้างพื้นฐานและโลจิสติกส์เพิ่มเติม ความเฟื่องฟูในอุตสาหกรรมเหมืองแร่ของแอฟริกาในปัจจุบันคาดว่าจะขับเคลื่อนการพัฒนาโครงสร้างพื้นฐาน ในระยะยาว โลจิสติกส์จะให้ความต้องการระยะยาวสำหรับรถบรรทุกหนัก แต่สิ่งนี้ต้องการการปรับปรุงโครงสร้างพื้นฐานและการพัฒนาเศรษฐกิจที่ยั่งยืนเป็นพื้นฐาน รถบรรทุกหนักจีนในแอฟริกาแสดงแนวโน้มของปริมาณที่เพิ่มขึ้นในแอฟริกาตะวันออกและตะวันตก และคุณภาพที่ดีขึ้นในแอฟริกาเหนือและใต้ โดยมีระดับการรวมตัวบางประการ ในด้านขนาดตลาด คาดว่ายอดขายรถบรรทุกหนักประจำปีในแอฟริกาปัจจุบันอยู่ที่ 200,000–250,000 คัน สอดคล้องกับจำนวนรถในฝูงที่คาดว่าจะถึง 1.6 ล้านคันภายในปี 2025 ในด้านสภาพการแข่งขัน การส่งออกรถบรรทุกหนักของจีนไปยังแอฟริกาจะเกิน 140,000 คันภายในปี 2025 ซึ่งเป็นผลิตภัณฑ์กระแสหลักในตลาดท้องถิ่นแล้วที่สามารถได้รับประโยชน์จากการเติบโตของตลาดอย่างเต็มที่ ตามการคำนวณ ยังมีพื้นที่สำหรับยอดขายรถบรรทุกหนักประจำปีในแอฟริกาที่จะเพิ่มเป็นสองเท่าในช่วงระยะเวลาห้าปี
เอเชียตะวันออกเฉียงใต้เป็นตลาดฐานที่ใหญ่ที่สุดอันดับสองสำหรับรถบรรทุกหนักจีนและกำลังเติบโตอย่างสูง ตลาดรถบรรทุกหนักในละตินอเมริกาและยุโรปเป็นตลาดที่เติบโตเต็มที่ ในขณะที่บราซิลและยุโรปเป็นตลาดส่วนเพิ่มที่มีศักยภาพ
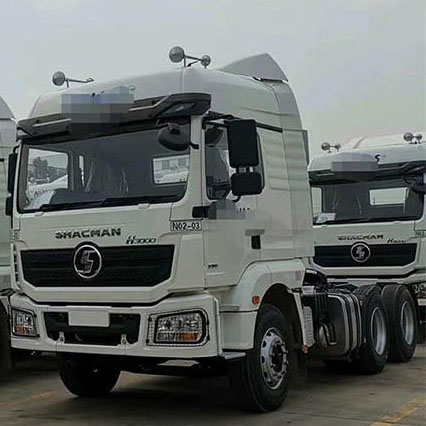
ตลาดรถบรรทุกหนักในเอเชียตะวันออกเฉียงใต้มีความเติบโตเต็มที่มากกว่าแอฟริกา และโครงสร้างพื้นฐานร่วมกับโลจิสติกส์ขับเคลื่อนการเติบโตของการส่งออกรถบรรทุกหนักจีนในภูมิภาคนี้ โดยมีความมั่นคงในการเติบโตที่แข็งแกร่ง ระดับการรวมตัวของการส่งออกรถบรรทุกหนักจีนในประเทศเอเชียตะวันออกเฉียงใต้อยู่ในระดับค่อนข้างสูง ยุโรปและละตินอเมริกาเป็นตลาดที่เติบโตเต็มที่ ในด้านขนาดตลาด คาดว่ายอดขายรถบรรทุกหนักในภูมิภาค EU30 จะอยู่ที่ประมาณ 300,000 คันในปี 2025 ในขณะที่ตลาดละตินอเมริกาคาดว่าจะอยู่ที่ 180,000–200,000 คัน ในด้านสภาพการแข่งขัน แบรนด์ท้องถิ่นเจ็ดรายใหญ่ของยุโรปครอบครองส่วนแบ่งตลาดมากกว่า 90% ในละตินอเมริกา ส่วนแบ่งตลาดรถบรรทุกหนักของจีนยังน้อยกว่า 20% ส่วนใหญ่มาจากตลาดนอกเหนือจากบราซิล ซึ่งแบรนด์ยุโรปยังคงครอบครองตำแหน่งนำ บราซิลและเม็กซิโกเป็นตลาดรถบรรทุกหนักหลักในละตินอเมริกา และการส่งออกรถบรรทุกหนักของจีนเติบโตอย่างรวดเร็วในประเทศนอกเหนือจากสองตลาดนี้ ผู้ผลิตรถยนต์จีนกำลังจัดตั้งกำลังการผลิตในเม็กซิโกอย่างแข็งขัน บราซิลและอีกห้าประเทศมีอุปสรรคภาษีสูง ซึ่งกำหนดให้ผู้ผลิตรถยนต์ต้องจัดตั้งการผลิตในท้องถิ่น และผู้ผลิตรถยนต์จีนกำลังดำเนินการเรื่องนี้อยู่ในปัจจุบัน ตลาดรถบรรทุกหนักยุโรปมีลักษณะของราคาต่อหน่วยที่สูง และบริษัทรถบรรทุกหนักท้องถิ่นมีการสะสมเทคโนโลยีที่ลึกซึ้งและอิทธิพลของแบรนด์ที่แข็งแกร่ง โดยมีสัดส่วนของแบรนด์ต่างประเทศที่ต่ำมาก รถบรรทุกหนักพลังงานใหม่ในยุโรปมีพรีเมียมราคาที่สูงอย่างมีนัยสำคัญ ซึ่งอาจสร้างโอกาสให้กับผู้ผลิตรถยนต์จีน
ความเสี่ยง: ความเสี่ยงของยอดขายผลิตภัณฑ์และความสามารถในการทำกำไรที่ต่ำกว่าคาดการณ์; ความเสี่ยงของการแข่งขันที่รุนแรงขึ้นในอุตสาหกรรมรถบรรทุกหนักในประเทศและต่างประเทศ; ความเสี่ยงของการเปลี่ยนแปลงนโยบายท้องถิ่นในภูมิภาคต่างประเทศ; ความเสี่ยงจากเหตุสุดวิสัย; ความเสี่ยงของการพัฒนาในต่างประเทศที่ต่ำกว่าคาดการณ์; และความเสี่ยงของการควบคุมต้นทุนของผู้ผลิตรถยนต์ที่ต่ำกว่าคาดการณ์